Aprire la conversazione
Un confronto pacato, basato su evidenze quantitative e limiti dichiarati, può rendere più chiara la relazione tra rischio di coda e ruolo del portafoglio nel tuo quadro complessivo.
Se senti il bisogno di discutere il comportamento di coda del tuo portafoglio multi
asset con qualcuno che parte dai numeri ma non si ferma alle formule, posso condividere
esempi concreti di matrici di scenari, set di misure di downside risk e tracce di
revisione continua. Non si tratta di seguire un modello preconfezionato, ma di adattare
un metodo strutturato alle domande che per te contano di più, sapendo che i dati
raccontano il passato e che ogni decisione resta, inevitabilmente, una scelta nel
presente.
Scopri il metodo
Come trasformo il rischio di coda in una conversazione strutturata e tracciabile sui portafogli multi asset a minima tail risk
In questa pagina raccolgo il filo che unisce il mio modo di lavorare sui portafogli multi asset a minima tail risk: numeri, scenari ed esperienza si intrecciano in un dialogo continuo. Parto dall’osservazione delle code della distribuzione, dove si concentrano le perdite che lasciano il segno, e costruisco intorno a queste aree una struttura di lettura basata su misure di downside risk e scenari estremi coerenti. Non propongo ricette rapide, ma un metodo che rimane tracciabile nel tempo, così che ogni scelta sul portafoglio possa essere riletta alla luce dei dati che l’hanno ispirata. In questo spazio ti mostro come organizzo questo percorso, quali strumenti utilizzo e come può trasformarsi in una conversazione strutturata sul comportamento del portafoglio nelle situazioni più impegnative.
Il punto fermo del mio lavoro è semplice: senza numeri tracciabili e ipotesi
esplicite, il rischio di coda resta un’ombra indistinta. Per questo documento
ogni passaggio, dai dati utilizzati alle scelte sulle finestre temporali, fino
ai criteri con cui seleziono le famiglie di scenari. Questa traccia rende
possibile un confronto onesto, in cui è chiaro cosa i numeri mostrano e cosa
invece rimane, inevitabilmente, nel campo dell’incertezza.
Quando parlo di portafogli multi asset a minima tail risk non mi riferisco a una
formula unica, ma a un modo di ragionare. Metto al centro la capacità del
portafoglio di attraversare le fasi difficili senza perdere coerenza con gli
obiettivi dichiarati. Per farlo intreccio misure di downside risk, matrici di
scenari estremi e un processo di revisione che non si esaurisce in un singolo
esercizio, ma accompagna nel tempo le decisioni operative.
Un dialogo ancorato ai dati
Dal primo sguardo alle code della distribuzione fino alla revisione periodica degli scenari estremi, ogni passaggio diventa più chiaro quando è inserito in un confronto ordinato e tracciabile.
Quando entro nel merito di un portafoglio multi asset a minima tail risk, non parto mai
da un modello astratto, ma da tre domande concrete: quali perdite sarebbero davvero
difficili da sostenere, quali orizzonti temporali contano di più e quali episodi storici
vengono percepiti come punti di riferimento. Su queste domande innesto misure di
downside risk e scenari estremi, costruendo una matrice che rende visibile come il
portafoglio attraversa le fasi più dure. Da qui nasce il dialogo: numeri alla mano,
diventa possibile discutere quali compromessi accettare sulla coda delle perdite e quali
invece richiedono interventi mirati. Il mio ruolo è tenere insieme questi pezzi, senza
promettere risultati specifici, ma offrendo una struttura stabile con cui tornare
periodicamente a leggere il rischio di coda.
Contattami
Vedere come il metodo prende forma
Uno sguardo ravvicinato agli strumenti con cui tengo vivo il dialogo sul rischio di coda,
dalle prime domande fino alle revisioni successive.
Il percorso di analisi
Questa rappresentazione mostra un diagramma che riassume il percorso che
utilizzo quando entro nel merito di un portafoglio multi asset a minima tail
risk. Dalla definizione delle domande iniziali, passo per la scelta delle
metriche di downside risk, la costruzione delle matrici di scenari estremi e,
infine, la discussione delle possibili implicazioni operative.
Un mosaico di visualizzazioni
Qui raccolgo in un’unica immagine diverse visualizzazioni usate nel tempo:
distribuzioni con code evidenziate, timeline di drawdown prolungati, heatmap di
scenari estremi. Vederle affiancate aiuta a ricordare che nessun grafico
esaurisce il tema, ma che è l’insieme a rendere leggibile il comportamento di
coda.
Cronologia delle revisioni
Questo schema a blocchi descrive come il quaderno del tail risk si aggiorna nel tempo: ogni revisione aggiunge una riga con data, principali scenari analizzati, misure di downside risk più significative e sintesi delle decisioni discusse. Il risultato è una cronologia compatta del rapporto tra portafoglio e perdite estreme.
Evoluzione delle criticità di scenario
In questa visualizzazione utilizzo una mappa di intensità per mostrare quali scenari estremi risultano più critici in diversi momenti del processo. Le variazioni di colore nel tempo aiutano a capire se la vulnerabilità del portafoglio si sta spostando da una famiglia di scenari a un’altra, suggerendo dove concentrare l’attenzione nelle analisi successive.
Dare forma al metodo
Il principio che guida il mio modo di lavorare è che ogni numero ha senso solo se collegato a una domanda precisa. Quando guardo a un portafoglio multi asset a minima tail risk, non accumulo metriche di downside risk per il gusto di avere più tabelle, ma scelgo pochi indicatori chiave che parlino direttamente delle perdite che contano davvero. Alcuni misurano la profondità degli scostamenti estremi, altri la durata dei periodi negativi, altri ancora la sensibilità a particolari combinazioni di shock. Organizzo questi numeri in matrici e mappe visive, così che il comportamento di coda emerga non come un valore isolato, ma come un profilo riconoscibile.
A questa struttura quantitativa affianco un processo di revisione che considero parte integrante del lavoro. Ogni ciclo di analisi produce appunti, decisioni discusse, scenari aggiornati. Li raccolgo in quello che chiamo un quaderno del tail risk, una traccia che permette di vedere come il portafoglio evolve rispetto alle code della distribuzione. In questo modo, quando una nuova fase di stress arriva, non devo reinventare il linguaggio: posso tornare a quelle pagine, confrontare i numeri, rileggere le ipotesi. Il risultato non è una protezione automatica, ma una maggiore lucidità nel collegare ciò che i dati mostrano alle scelte che si stanno considerando.
Un filo unico tra numeri, scenari e dialogo
La conclusione a cui arrivo, dopo anni passati a osservare numeri e scenari, è che il tail risk diventa davvero comprensibile solo quando smette di essere un tema episodico. Un singolo stress test può impressionare, ma non racconta come un portafoglio multi asset si comporta lungo una sequenza di condizioni avverse. Per questo organizzo il mio lavoro intorno a tre pilastri. Il primo è un set coerente di misure di downside risk, scelte non perché alla moda, ma perché rispondono a domande precise sul tipo di perdite che contano davvero. Il secondo è una famiglia di scenari estremi, storici e sintetici, costruiti per mettere alla prova il portafoglio in modi diversi ma comparabili. Il terzo è un processo di revisione continua, in cui queste analisi vengono ripetute, aggiornate e annotate, così da poter leggere non solo il livello del rischio di coda, ma anche la sua traiettoria nel tempo. In questa pagina intreccio questi tre elementi: mostro come i numeri guidano le domande, come gli scenari danno corpo alle ipotesi e come il dialogo che ne nasce può aiutare a prendere decisioni più consapevoli, pur sapendo che Past performance doesn't guarantee future results.
Strumenti visivi per un confronto più chiaro
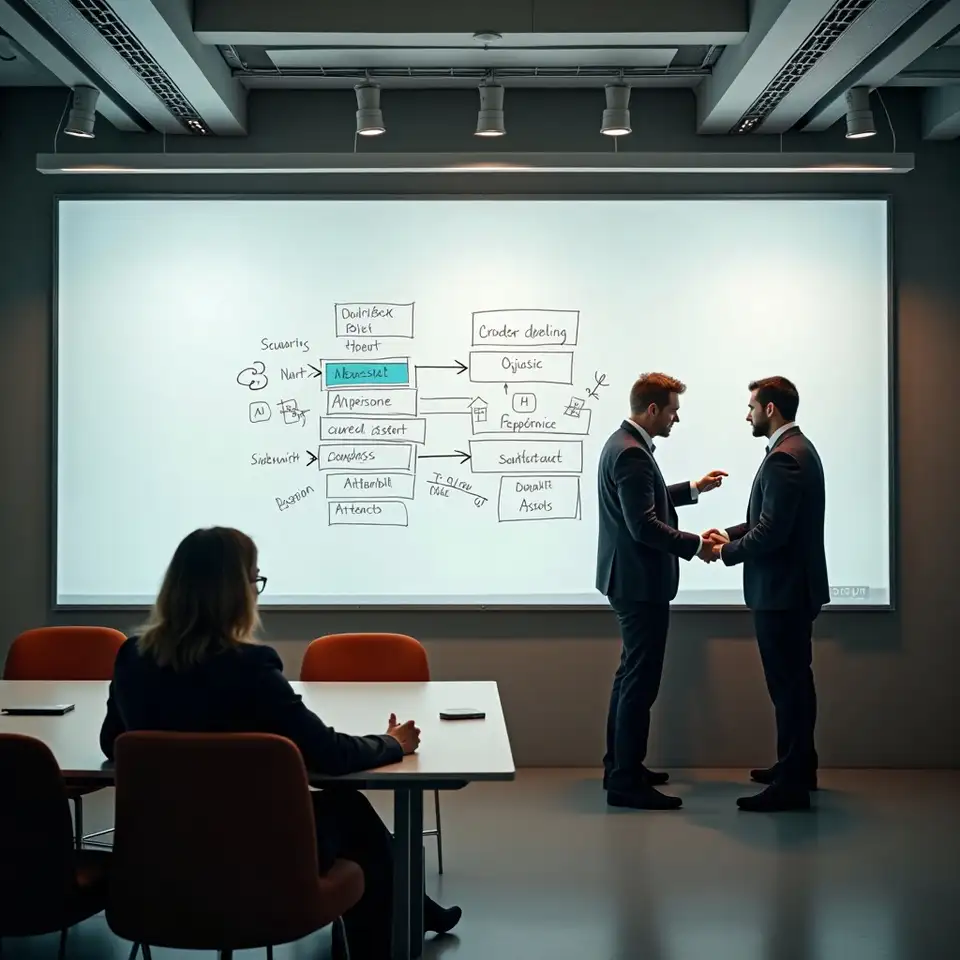
Collegare numeri e scelte
In questo schema raccolgo il cuore del mio modo di lavorare: le misure di downside risk
occupano il primo blocco, le famiglie di scenari estremi il secondo, mentre le possibili
implicazioni operative sul portafoglio multi asset chiudono il percorso. Le frecce che
li collegano ricordano che nessun numero ha senso da solo e che ogni decisione nasce
dall’incrocio tra dati, ipotesi e obiettivi dichiarati.
Il quaderno del tail risk
La pagina del quaderno del tail risk mostra come organizzo, ciclo dopo ciclo, le
informazioni principali: grafici delle misure di downside risk, sintesi delle matrici di
scenari estremi e appunti sulle decisioni discusse. Questo formato ripetuto nel tempo
rende più semplice confrontare periodi diversi e vedere come il profilo di coda del
portafoglio si è trasformato.
Heatmap delle configurazioni a minima tail risk
La heatmap mette a confronto più configurazioni di portafoglio multi asset sulla stessa famiglia di scenari estremi. Ogni cella rappresenta l’intensità delle perdite secondo una o più misure di downside risk. Questo tipo di visualizzazione rende immediato individuare le soluzioni che mantengono un comportamento più stabile nelle code della distribuzione e quelle che mostrano fragilità concentrate in specifici contesti.